推荐阅读
No content found.
美联储再次加息:钱放定存、买债券,还是继续投资?
2026-09-17
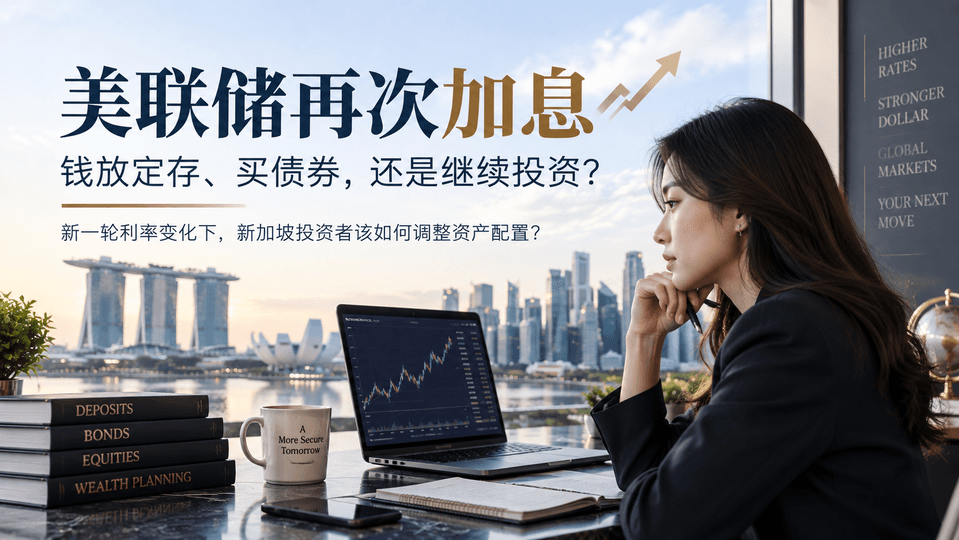
2026年9月16日,美联储宣布将联邦基金利率目标区间上调25个基点至 3.75%–4.00%。这是三年多以来美联储首次重新加息,也意味着过去一段时间市场对于“利率将持续下降”的预期,需要重新调整。
根据美联储最新声明,美国经济活动仍保持稳健,消费具有韧性,资本投资也较为强劲,但通胀依然处于较高水平。因此,美联储认为需要进一步收紧货币政策,以推动通胀更及时地回到2%的长期目标。
更值得注意的是,美联储最新经济预测显示,2026年PCE通胀率的预测中值达到 3.7%,而政策制定者对2026年底联邦基金利率的预测中值为 4.1%。换句话说,这一次加息未必只是一次孤立的调整,未来利率是否继续上升,仍将取决于通胀、经济增长和就业数据。
对于身在新加坡的普通投资者来说,美国加息听起来似乎是一件很遥远的事情,但实际上,它会通过美元、全球债券收益率、融资成本、股票估值以及国际资金流动等渠道,逐渐影响我们的投资组合。
因此,这次真正值得讨论的问题并不是“下一次美联储还会不会加息”,而是:当利率环境重新发生变化,我们的资产配置是否仍然合理?
从“等降息”到重新加息,市场发生了什么?
过去几年,全球投资者已经经历了一轮非常完整的利率周期。2022年至2023年,为了控制快速上升的通胀,美联储大幅提高利率;随后随着通胀压力逐渐缓和,市场开始期待货币政策转向,投资者也逐渐形成了“未来利率总体向下”的预期。
然而,经济从来不会完全按照市场预期运行。
进入2026年以后,通胀重新表现出较强的黏性。能源价格、进口成本以及地缘政治等因素继续影响物价,而美国国内消费和投资又保持相对韧性。在这种背景下,美联储不得不重新将控制通胀放在更重要的位置。
9月16日的加息决定获得FOMC全体成员一致支持。与此同时,美联储的最新预测显示,政策制定者对2026年底适当政策利率的预测中值已经上升至4.1%。
这对于投资者来说其实是一个很好的提醒:如果过去一年所有投资决定都是建立在“利率一定会下降”的假设之上,那么现在可能需要重新检查这个假设。
美联储加息,为什么新加坡投资者也需要关注?
新加坡的货币政策体系和美国不同。新加坡金融管理局主要通过管理新元名义有效汇率来实施货币政策,而不是像美联储一样直接设定一个政策利率。
因此,美联储加息25个基点,并不意味着新加坡的银行存款、房贷或者其他利率会在第二天同步上涨25个基点。
但这并不意味着美国利率与新加坡投资者无关。
新加坡是高度开放的国际金融中心,而美元又是全球最重要的储备、贸易和融资货币之一。当美国利率发生变化时,全球资金成本、美元汇率、债券收益率以及国际资本流向都会受到影响,新加坡市场自然也无法完全脱离这些变化。
对于普通家庭而言,真正值得关注的是:全球资金的机会成本正在发生变化。
当相对低风险的美元资产可以提供更高收益时,股票、REITs、房地产以及其他风险资产,都需要提供更有吸引力的潜在回报,才能补偿投资者承担的额外风险。
所以,美联储加息影响的并不只是银行定存,而是整个资产配置体系。
定存重新有吸引力,是不是应该把钱都放回银行?
高利率环境下,一个很自然的问题是:既然银行定存或者其他现金管理工具可以获得不错的利息,而且本金波动相对较低,为什么还要承担股票和其他投资资产的风险?
这个问题没有统一答案,关键在于这笔钱什么时候需要使用。
如果是未来一两年内需要使用的资金,例如家庭应急储备、购房首付款、孩子学费或者近期的大额支出,那么现金、定期存款以及其他低波动工具本来就应该占据重要位置。因为这类资金的第一目标并不是追求最高回报,而是确保流动性和本金相对稳定。
但如果是一笔十年、二十年以后才会使用的钱,情况就不同了。
现金最大的优势是稳定,但长期持有现金同样需要面对通胀和再投资风险。今天能够获得较高的存款利率,并不意味着五年或者十年以后还能获得同样的收益。
因此,定存应该被视为资产配置中的一个工具,而不是因为当前利率提高,就取代整个长期投资组合。
加息以后,债券是不是更值得关注?
利率上升对于债券来说存在两面性。
一方面,当市场利率上升时,现有低票息债券的吸引力下降,因此债券价格可能承受压力。另一方面,更高的市场利率也意味着新发行债券以及新建立的固定收益组合,有机会获得更高的起始收益率。
因此,对于已经持有长期债券的投资者来说,加息可能意味着短期价格波动;但对于拥有新资金、准备逐步建立债券配置的投资者而言,更高的收益率未必是一件坏事。
不过,债券投资也不能只看票息或者到期收益率。
投资者还需要考虑债券期限、发行人的信用风险、利率风险以及币种风险。例如,一位主要以新币生活和消费的新加坡投资者,如果为了追求较高收益大量购买美元债券,那么最终的实际回报不仅取决于债券本身,也会受到美元兑新元汇率变化的影响。
因此,债券真正的价值应该放回整个投资组合中评估:它究竟是为了产生收入、降低波动,还是为了满足未来某个确定时间点的资金需求?
股票还应该继续买吗?
从传统估值逻辑来看,利率上升通常会提高企业融资成本,同时提高投资者用于估值的折现率。因此,对于估值较高、盈利主要来自未来的成长型企业而言,高利率环境可能带来更明显的估值压力。
与此同时,当美国国债、货币市场基金等相对低风险资产能够提供更高收益时,股票也需要提供更高的潜在回报,才能继续吸引资金。
美联储此次加息以后,美国股票市场短期出现震荡,而美元和短期国债收益率则有所上升。
但这并不等于“美联储加息,所以应该卖掉股票”。
如果一个人的投资期限还有十年、二十年甚至更长,决定长期投资结果的因素并不仅仅是下一次FOMC会议,而是企业长期盈利能力、经济增长、资产价格以及投资纪律。
真正应该重新检查的是自己的股票比例是否符合风险承受能力,以及当市场出现较大幅度调整时,家庭是否仍然拥有足够的现金和稳定资产,使自己不需要因为生活开支而被迫卖出股票。
对新加坡家庭来说,房贷和负债同样值得重新检查
资产配置并不只是管理“我有什么资产”,也应该包括“我承担了多少负债”。
对于很多新加坡家庭而言,房贷可能是整个家庭资产负债表中最大的一项负债。因此,当全球利率环境重新发生变化时,房贷和家庭现金流也应该一起检查。
需要强调的是,美国加息并不会机械地转化成新加坡房贷利率同幅度上涨。本地银行贷款利率仍然受到SORA、新加坡金融市场流动性、银行资金成本以及银行竞争等多种因素影响。
但对于贷款金额较大的家庭,现在可以进行一次简单的压力测试。
例如,如果未来房贷利率比现在高出1个百分点,每个月的还款金额会增加多少?如果同一时间遇到收入下降或者投资市场调整,家庭是否仍然拥有足够的现金储备?
很多家庭看起来资产不少,但房产占据了大部分净资产,同时又承担较高贷款。一旦收入中断或者融资成本上升,真正造成压力的往往并不是账面资产缩水,而是现金流无法覆盖持续发生的支出。
因此,管理好负债,本身就是资产配置的一部分。
高利率环境下,保险应该怎么看?
保险和定存、债券、股票承担的功能并不完全相同,因此简单比较它们的“收益率”往往意义有限。
在一个完整的家庭财务结构中,现金主要提供流动性,债券可以承担一定的稳定和收入功能,股票负责长期增长,而保险更重要的作用,是把家庭自身难以承担的重大财务风险转移出去。
例如,家庭主要收入来源突然中断、重大疾病带来的长期现金流压力,或者身故以后家庭短时间内需要的大额流动资金,这些问题并不会因为银行定存利率提高而消失。
对于部分长期储蓄型或参与型保险而言,利率环境当然也可能影响保险公司的投资组合以及长期收益表现,但在家庭资产配置中,保险首先应该从保障需求、确定性和长期规划角度考虑,而不是单纯与某一年的定存利率进行比较。
如果一笔资金的核心目标是追求未来十年的投资增长,那么投资工具可能承担更多角色;如果一笔资金承担的是家庭保障、长期确定性或者财富传承功能,那么评价标准自然不同。
把不同金融工具放回它们各自应该解决的问题中,比单纯比较哪个产品现在的收益率最高,更接近真正的资产配置。
真正需要调整的,可能不是某个产品,而是整个资产结构
每当市场发生变化,大家最容易问的问题往往都是:“现在应该买什么?”
降息的时候考虑股票和REITs,加息的时候转向定存和债券,黄金上涨的时候又开始增加黄金。如果整个资产组合每隔几个月就随着市场新闻大幅调整,那么严格来说,这可能并不是资产配置,而是在不断判断市场方向。
一个相对完整的家庭资产组合,本来就应该允许不同资产在不同经济环境下发挥不同作用。
现金负责近期支出和流动性;债券提供相对稳定的收益来源;股票承担长期资本增长;保险管理家庭无法自行承担的重大风险;对于资产规模更大的家庭,还可能进一步配置房地产、私人市场投资以及信托等财富管理工具。
因此,这次美联储重新加息真正值得我们做的,并不是把原来的资产全部卖掉重新开始,而是重新检查每一类资产的比例和功能是否仍然符合家庭目标。
美联储加息后,新加坡家庭可以重新检查这5件事
第一,重新检查现金储备。 未来12至24个月内确定需要使用的钱,应优先考虑流动性和稳定性,而不是为了追求额外收益承担不必要的市场风险。
第二,重新审视固定收益资产。 当市场收益率提高以后,过去觉得吸引力不足的债券和固定收益工具可能重新具备配置价值,但仍然需要综合考虑期限、信用和汇率风险。
第三,检查股票配置。 重点不是预测下一次美联储会不会继续加息,而是确认如果股票市场出现较大幅度调整,家庭现金流是否允许自己继续持有。
第四,重新计算房贷和其他负债。 除了按照当前利率计算支出,也可以测试利率进一步上升时,家庭偿债能力是否仍然充足。
第五,重新评估家庭保障。 利率和投资环境会不断变化,但疾病、收入中断和家庭责任不会因为市场变化而消失。保障、投资和储蓄承担的是不同任务,不应该因为某一种资产短期收益率提高,就忽略家庭真正无法承受的风险。
结语:不要用一次加息,决定未来十年的资产配置
美联储此次加息值得关注,因为它打破了过去一段时间市场对于利率持续下行的惯性预期。更重要的是,它再次提醒投资者:利率、通胀和市场预期都可能在很短的时间内发生改变。
如果一个家庭的财富规划必须建立在准确预测下一次央行行动的基础上,那么这个规划本身可能就不够稳健。
更合理的方法,是让自己的资产结构能够面对不同的经济环境。利率较高的时候,有现金和固定收益资产可以产生一定收益;市场长期上涨的时候,有增长型资产参与财富积累;市场出现大幅波动的时候,有足够的流动性避免被迫卖出;家庭发生重大意外的时候,也有适当的保险承担自身无法承受的风险。
好的资产配置,并不是每一次都猜对市场,而是在市场方向和自己的判断不一致时,家庭的财务计划仍然可以继续。
这可能才是此次美联储重新加息,对普通投资者最值得思考的地方。
FAQ|美联储加息与新加坡资产配置常见问题
1. 2026年9月美联储加息了多少?
2026年9月16日,美联储将联邦基金利率目标区间提高25个基点,由3.50%–3.75%上调至 3.75%–4.00%。这是三年多以来美联储首次加息。美联储表示,通胀仍然处于较高水平,此次政策调整旨在推动通胀更及时地回到2%的目标。
2. 美联储加息,新加坡银行利率也会马上上涨吗?
不一定。新加坡的货币政策主要通过管理新元汇率实施,而不是跟随美联储直接调整政策利率。因此,美国加息并不意味着新加坡定存、房贷或者其他利率会同步上升相同幅度。不过,美国利率变化会影响全球资金成本和资本流动,因此仍然可能间接影响新加坡市场利率。
3. 加息以后,把钱放在定期存款是不是更好?
需要根据资金用途判断。未来一两年需要使用的钱,可以优先考虑流动性和本金稳定;但对于十年、二十年后的长期资金,如果全部长期放在现金或定存,也需要考虑通胀以及未来利率下降后的再投资风险。因此,定存更适合作为资产配置的一部分,而不是替代所有长期投资。
4. 美联储加息以后适合买债券吗?
较高利率通常意味着新建立的债券组合可以获得更高的起始收益率,但现有长期债券价格可能因为利率上升而承受压力。因此,是否适合买债券还需要考虑投资期限、债券久期、发行人信用风险以及币种风险,而不能只看票息高低。
5. 加息的时候还适合投资股票吗?
加息可能提高企业融资成本并对股票估值形成压力,但长期投资是否继续,不应该只根据一次美联储会议决定。对于长期投资者而言,更重要的是投资期限、资产配置比例、企业基本面和自身风险承受能力。如果短期市场波动就会影响家庭生活开支,那么需要解决的可能首先是现金流和资产配置问题。
6. 美联储加息以后,新加坡房贷会涨吗?
美国加息不会直接决定新加坡房贷利率。本地贷款成本还受到SORA、银行资金成本、市场流动性以及银行竞争等因素影响。不过,有较大房贷的家庭可以进行压力测试,例如计算贷款利率如果比现在提高1个百分点,家庭每个月的还款和整体现金流是否仍然可以承受。
7. 加息以后还有必要配置保险吗?
保险与定存、债券和股票解决的问题不同。投资主要用于资产增长,而保险主要用于转移家庭无法自行承担的重大风险,例如主要收入来源中断、重大疾病或身故带来的财务压力。因此,不能因为定存或者债券收益率上升,就简单判断保险“不划算”。是否需要保险,仍然应该根据家庭责任、负债、现有资产和保障缺口综合评估。
本文中的信息和观点仅供一般信息目的。不应将其作为专业财务建议。读者应寻求针对其特定财务目标、情况和需求量身定制的公正财务建议。本广告或出版物未经新加坡金融管理局审查。
喜欢这篇文章吗?
探索更多关于新加坡保险和理财规划的见解和专业观点。